
利潤高卻留不住現金的理由
事業順利、利潤增加,卻發現可用現金並沒有相應增加——許多經營者都有這樣的經驗。問題的根源在於稅負。利潤越高,法人稅越高,最終能留在公司的現金比預期少很多。
解決這個問題的方法之一,就是「立即攤銷」(即時折舊)的活用。透過設備投資,將投資金額在當期全額認列為費用,有效壓低應稅利潤。
一般折舊與立即攤銷的差異
一般設備投資採用多年折舊,費用分攤在多個會計年度。這意味著投資當期的節稅效果有限。
相對地,立即攤銷允許在投資的當期認列全額費用,節稅效果立竿見影。對於想在決算期前有效節稅的經營者來說,這是關鍵的差異。
曾經定番節稅商品的縮減
以往常用的節稅商品如太陽能發電、足架租賃等,受制度修改及稅務當局監管加強的影響,適用範圍大幅縮小。另外,自助洗衣等需要管理的事業,運營負擔也是一大課題。
EV充電樁投資的立即攤銷優勢
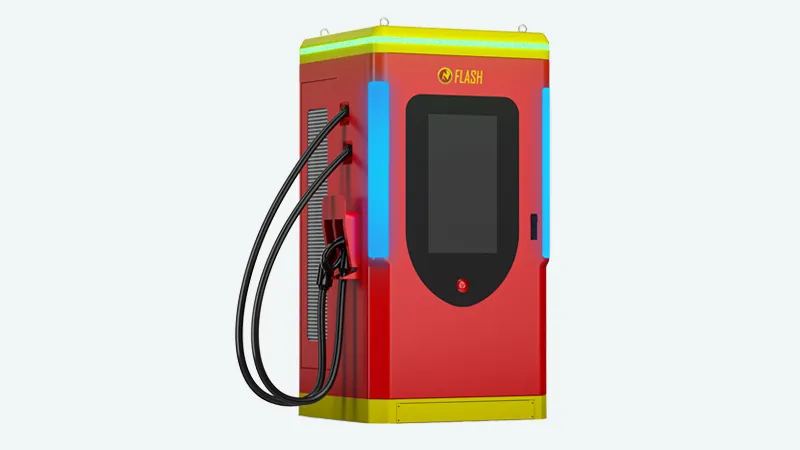
透過取得「經營力向上計畫」認定,EV充電設備的取得金額可在當期全額認列為費用。具體效果如下:
立即攤銷試算(以法人為例):
當期利益:1,500萬日圓
EV充電樁投資:1,000萬日圓
立即攤銷後應稅利益:500萬日圓
節稅效果:約300萬日圓(稅率30%の場合)
當期利益:1,500萬日圓
EV充電樁投資:1,000萬日圓
立即攤銷後應稅利益:500萬日圓
節稅效果:約300萬日圓(稅率30%の場合)
EV充電樁投資的三大優點
EV充電樁投資作為節稅手段,具備以下三大優點:
- 自動運營による手離れの良さ: APP自動充電與結算,幾乎無需管理時間,可專注於本業
- 狹小地也可設置: 停車場角落等有限空間即可設置,不需要大面積土地
- 償却資産稅的減免: 部分案件可適用3年間償却資産稅減免,進一步降低持有成本
「未來のインフラ投資」という視点
EV充電樁投資最大的特點,在於節稅效果與未來收益資產的取得可以同步實現。稅金的部分支出轉化為產生長期收益的資產——這是EV充電樁與其他節稅手段最根本的差異。
日本政府的2035年全面電動化目標,確保了充電需求的長期成長。今天的投資,就是明日的穩定收益。
總結
「別讓今期利潤全都交稅」——透過EV充電樁投資的立即攤銷活用,可以同時實現:
- 當期大額節稅效果
- 未來持續收益資產的取得
- 幾乎零管理的自動運營
- 政府認定制度の活用で信頼性UP
若您希望了解適合您公司情況的具體節稅試算及「經營力向上計畫」申請手續詳情,歡迎透過下方聯絡方式與我們的專業顧問進一步洽詢。